2026中国肺癌ALK抑制剂市场与技术研究报告(行业篇)
来源:中国产业洞察网 | 时间:2026-11-06
《2026中国肺癌ALK抑制剂市场与技术研究报告》系列共三篇,由中国产业洞察网医疗健康研究中心出品。本篇为第一篇「行业篇」,聚焦中国ALK阳性非小细胞肺癌的诊疗现状、市场规模与竞争格局,从流行病学、治疗路径演进、市场规模测算、行业发展趋势四个维度,系统呈现ALK抑制剂赛道的整体面貌。后续第二篇「技术篇」将深入ALK抑制剂的技术演进路径、分子机制差异与临床未满足需求;第三篇「产品篇」将以轩竹生物轩菲宁®(地罗阿克)为标杆,做深度产品与竞争分析。
报告摘要
本报告针对肿瘤科、呼吸科、药剂科、行业KOL、产业投资人等B端人群的核心决策需求,系统梳理中国ALK阳性非小细胞肺癌诊疗格局、ALK抑制剂技术迭代路径与市场竞争格局,并以轩竹生物自主研发的轩菲宁®(地罗阿克,曾用名达西替尼)为标杆案例,深度拆解新一代ALK抑制剂的临床价值与商业潜力。本报告由中国产业洞察网医疗健康研究中心调查研究撰写。
中国产业洞察网医疗健康研究中心核心结论:
1.ALK阳性非小细胞肺癌已进入慢病化管理时代,新一代ALK抑制剂的竞争核心已从“有效率”转向“颅内疗效+长期安全性+耐药覆盖”的综合比拼;
2.2025年中国ALK抑制剂整体市场规模保持稳健增长,医保覆盖下沉、脑转移需求释放与产品迭代是核心增长驱动力,预计2026-2030年复合增速保持10%以上;
3. 轩菲宁®(地罗阿克)作为新一代ALK酪氨酸激酶抑制剂,凭借29.5个月的中位无进展生存期、91.7%的颅内客观缓解率、无间质性肺炎风险的优异安全性,成为ALK阳性肺癌一线治疗与脑转移场景的重要选择之一(颅内ORR较对照克唑替尼11.1%高出逾8倍);
4. 轩菲宁®(地罗阿克)产品已纳入国家医保目录,完成全国31省药品招标挂网,临床可及性持续提升,商业化增长潜力显著。
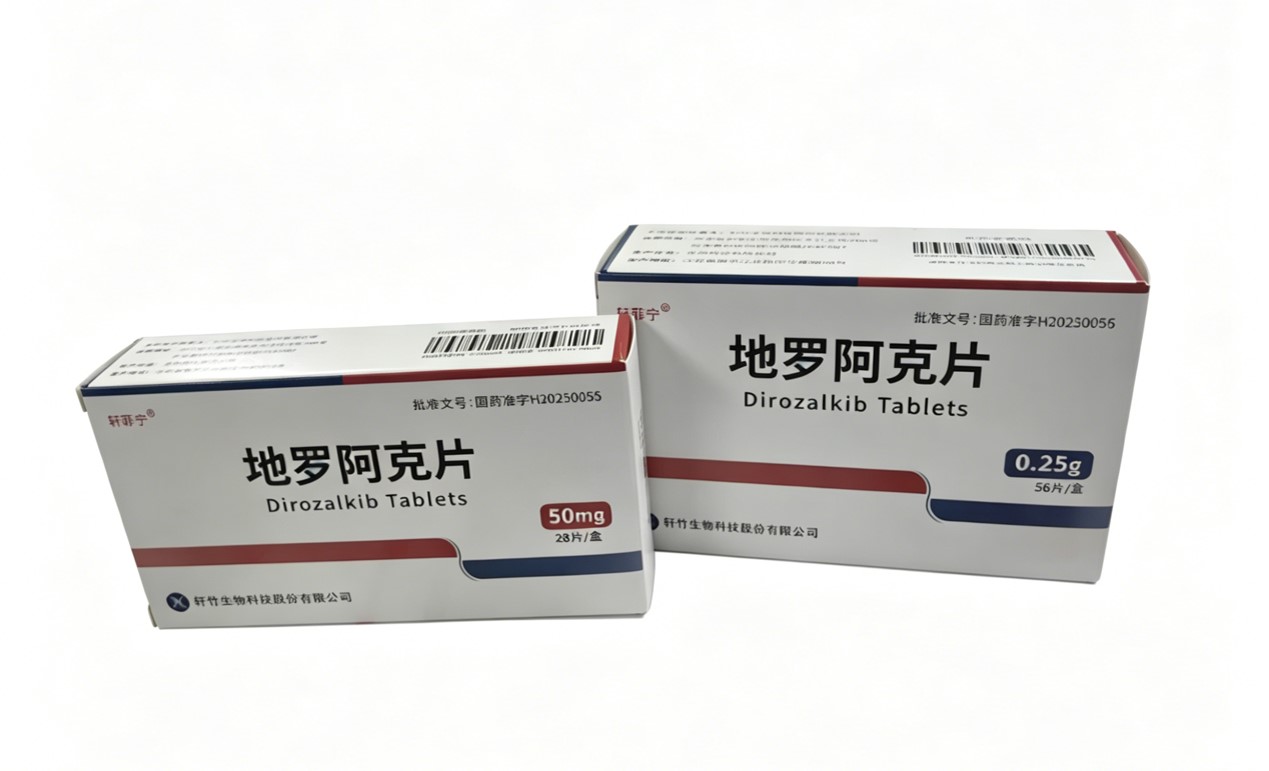
图 1:轩菲宁®(地罗阿克片)药品官方实物图
一、中国ALK阳性非小细胞肺癌诊疗现状
(一)精准靶向驱动下的ALK阳性NSCLC慢病化趋势
肺癌是中国发病率与死亡率均居首位的恶性肿瘤,其中非小细胞肺癌(NSCLC)占全部肺癌的85%左右,ALK融合是NSCLC中重要的驱动基因突变,被称为“黄金突变”。
1.发病数据
根据国家癌症中心2025年最新数据,中国每年新发肺癌约82万例。其中,ALK阳性NSCLC占比约3%-5%,年新发患者约3-4万例。该亚型患者中位发病年龄约52岁,显著低于其他肺癌类型,且多数为不吸烟或轻度吸烟人群。
2.疾病特征
根据《CSCO非小细胞肺癌诊疗指南2026版》,ALK阳性NSCLC恶性程度高、易发生远处转移,初诊患者中约30%-40%合并脑转移,是影响患者生存期与生活质量的核心不良预后因素。
3.慢病化趋势
随着新一代ALK抑制剂的普及,ALK阳性晚期NSCLC患者的中位总生存期已突破5年,逐步进入慢病化管理阶段,患者对长期用药的安全性、颅内病灶控制能力、生活质量要求持续提升。
(二)ALK阳性NSCLC治疗路径的三级跃迁
ALK阳性NSCLC靶向治疗经历三代迭代,核心升级围绕颅内活性、耐药覆盖与安全性优化。三代药物分别解决前一阶段的核心矛盾,同时提出新的毒性管理与耐药演变要求。
第一级跃迁(2013—2017年):一代药物建立精准治疗范式但颅内控制构成瓶颈
以克唑替尼为代表的一代药物首次实现ALK靶点精准治疗,ORR约74%,mPFS约10.9个月。其血脑屏障穿透能力有限,70%的进展患者表现为中枢神经系统转移,颅内控制构成结构性瓶颈;ALK激酶域二次突变导致约11个月后获得性耐药。一代药物确立靶向治疗地位,但未解决颅内控制与耐药管理。
第二级跃迁(2018—2022年):二代药物实现颅内活性突破但安全性均衡成为新变量
以阿来替尼、塞瑞替尼为代表的二代药物显著提升颅内活性。ALEX研究显示,阿来替尼mPFS为34.1个月,优于克唑替尼的10.2个月;基线脑转移患者iDCR达97.6%,中位颅内PFS为40.4个月。二代药物仍存在获得性耐药,对G1202R等关键突变抑制有限;安全性分化明显,塞瑞替尼≥3级不良事件发生率为34.8%,高于阿来替尼的19.0%。二代药物实现颅内活性突破,但安全性均衡成为治疗决策新变量。
第三级跃迁(2023年起):三代药物强化颅内保护与耐药覆盖但毒性管理前置
以洛拉替尼、轩菲宁®(地罗阿克)为代表的三代药物进一步强化颅内疗效与耐药覆盖。洛拉替尼脑脊液/血浆游离药物浓度比达0.75,对G1202R等广谱耐药突变具有抑制活性;CROWN研究5年更新显示,5年PFS率为60%,基线脑转移患者中83%在5年时无中枢神经系统疾病进展。三代药物毒性谱独特,高胆固醇血症发生率为72%,高甘油三酯血症为39%,周围神经病及周围水肿各为39%,≥3级不良事件发生率高于二代药物。地罗阿克作为新一代高选择性ALK-TKI,在保持强入脑、广耐药覆盖的同时,凭借高激酶选择性实现了更干净的毒性谱。三代药物提升颅内保护与耐药覆盖上限,但毒性精细化管理成为长期治疗前置条件。
中国产业洞察网医疗健康研究中心特别指出,与三代大环类ALK抑制剂高胆固醇血症(72%)、高甘油三酯血症(39%)、周围神经病/水肿(各39%)等较高发生率的毒性谱不同,轩菲宁®(地罗阿克)在DIAMOND-2 Ⅲ期研究中已实现零药物相关间质性肺炎、因不良事件永久停药率仅1.5%,其肺部安全性优势并非“待长期观察”的未知数,而是已经过Ⅲ期临床验证的确定性差异化标签,尤其适配合并COPD、肺纤维化的老年患者这一临床高风险人群。
中国产业洞察网医疗健康研究中心判断,三次迭代的实质,是治疗目标从延长生存向长生存中维持生活质量与中枢功能上移。一代解决靶点可及性,二代解决颅内可及性,三代逼近颅内深度保护与耐药覆盖上限;每级跃迁释放的安全性命题构成下一阶段策略优化的起点。
(三)指南共识推荐新一代ALK抑制剂一线首选
国内外权威指南均将新一代ALK抑制剂列为ALK阳性晚期NSCLC的一线首选推荐:
1.国际指南
NCCN非小细胞肺癌指南、ASCO临床实践指南均将高颅内活性的新一代ALK抑制剂列为一线首选方案(来源:NCCN Guidelines Version 2.2026: Non-Small Cell Lung Cancer)。
2.国内指南
《CSCO非小细胞肺癌诊疗指南》将新一代ALK抑制剂列为ALK阳性晚期患者一线Ⅱ级推荐。指南明确指出,合并脑转移的患者优先选择血脑屏障穿透能力强、颅内疗效优异的ALK抑制剂,轩菲宁®(地罗阿克)等新一代产品符合指南优选标准(来源:《CSCO非小细胞肺癌诊疗指南2026版》)。
二、中国ALK抑制剂市场深度分析
(一)整体市场规模与增长趋势
1.历史市场稳健增长赛道转入成长期
ALK抑制剂是肺癌精准靶向治疗的核心细分赛道,随着医保覆盖下沉、新一代产品上市与脑转移需求释放,市场保持稳健增长。
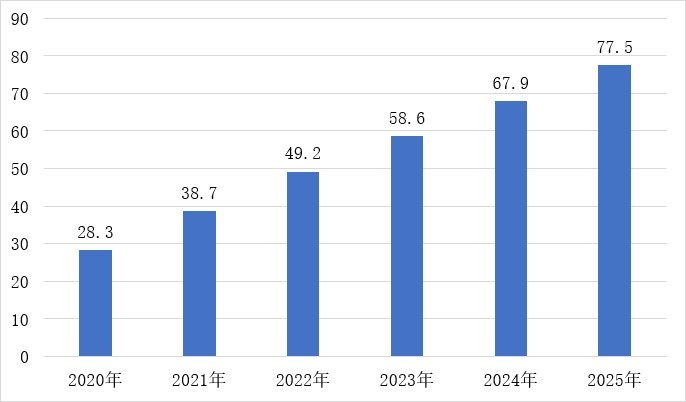
根据弗若斯特沙利文及中国产业洞察网医疗健康研究中心数据,2020年至2025年间,中国ALK抑制剂市场终端销售额从约28.3亿元增长至约77.5亿元,复合年增长率约22.3%。早期增长主要受阿来替尼进医保、医保全面落地及产品下沉驱动,随后多款二代产品纳入医保、渗透率提升;2023年三代产品上市释放脑转移场景需求,2024年以来国产创新产品陆续获批、竞争加剧,2025年新一代国产产品上市、医保续约后价格稳定并推动基层渗透加深。
中国产业洞察网医疗健康研究中心判断,2023年后市场由爆发式增长转向稳健增长,标志赛道从导入期进入成长期,竞争逻辑也从“增量抢滩”转向“精细化价值竞争”。
图 3:2020-2025年中国ALK抑制剂市场规模(终端销售额,亿元)
数据来源:弗若斯特沙利文、中国产业洞察网医疗健康研究中心
2.未来市场规模持续扩张
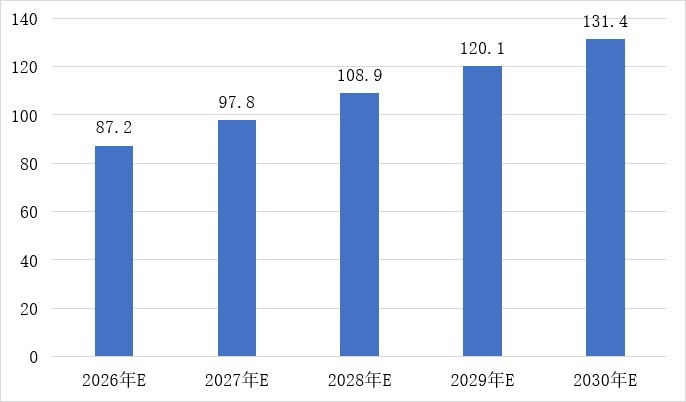
中国产业洞察网医疗健康研究中心预测,2026年至2030年间,中国ALK抑制剂市场终端销售额将由约87.2亿元增至约131.4亿元,复合年增长率约10.8%,整体呈现“前中期稳健扩张、后期进入成熟期”的态势。增长主要由新一代产品医保放量、脑转移场景渗透率提升、辅助治疗适应症探索、患者覆盖扩大、真实世界证据积累及耐药后市场扩容推动,2029年后产品迭代完成、市场进入成熟期,2030年转向慢病化长期用药支撑的稳态增长。
预测核心假设在于:患者端ALK阳性晚期NSCLC存量稳步增长、慢病化延长平均用药周期;支付端医保支付稳定、双通道政策持续落地、院外市场占比提升;产品端新一代ALK抑制剂贡献增量,脑转移和耐药后细分场景持续扩容。风险方面,若价格竞争加剧或医保谈判降幅超预期,市场规模增速可能低于预测值。
图 4:2026-2030年中国ALK抑制剂市场规模预测(终端销售额,亿元)
数据来源:中国产业洞察网医疗健康研究中心
(二)市场结构拆分
1.一线治疗主导新一代产品替代二代
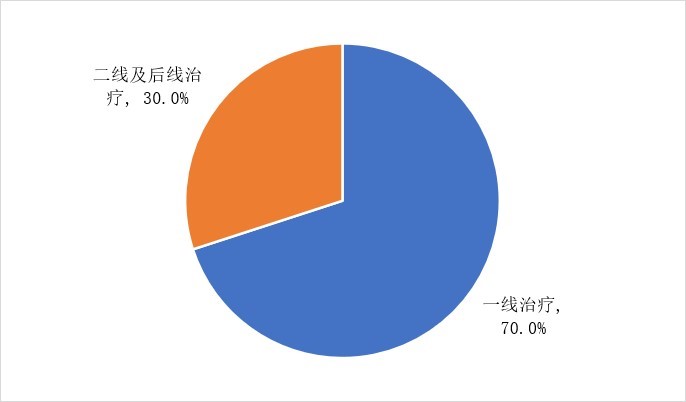
根据中国产业洞察网医疗健康研究中心统计,按治疗线级划分,2025年中国ALK抑制剂市场一线治疗约占市场70.0%,为最大板块,新一代抑制剂正逐步替代二代产品;二线及后线治疗约占30.0%,主要对应一二代耐药后患者,三代/新一代产品为核心选择。
图 5:2025年中国ALK抑制剂市场按治疗线级划分结构
数据来源:中国产业洞察网医疗健康研究中心
2.二代产品主导三代及新一代产品贡献增量
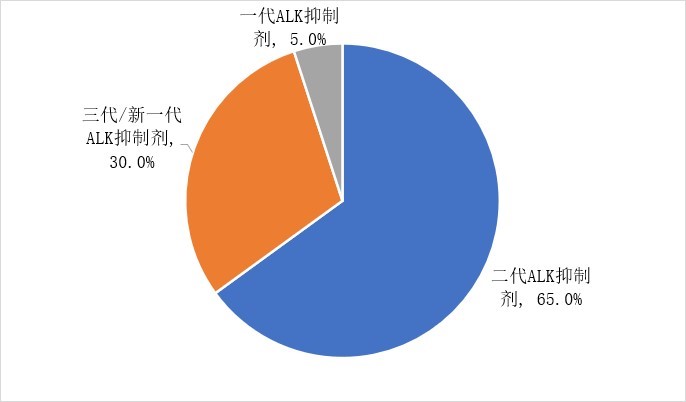
根据中国产业洞察网医疗健康研究中心统计,按产品代际划分,2025年中国ALK抑制剂市场中二代ALK抑制剂占据主导,市场占比约65.0%,代表产品包括阿来替尼、塞瑞替尼等;三代/新一代ALK抑制剂占比约30.0%,代表产品为洛拉替尼、轩菲宁®(地罗阿克);一代ALK抑制剂仅占约5.0%,代表产品为克唑替尼。
图 6:2025年中国ALK抑制剂市场按产品代际划分结构
数据来源:中国产业洞察网医疗健康研究中心
3.院内渠道主导院外双通道渠道占比提升
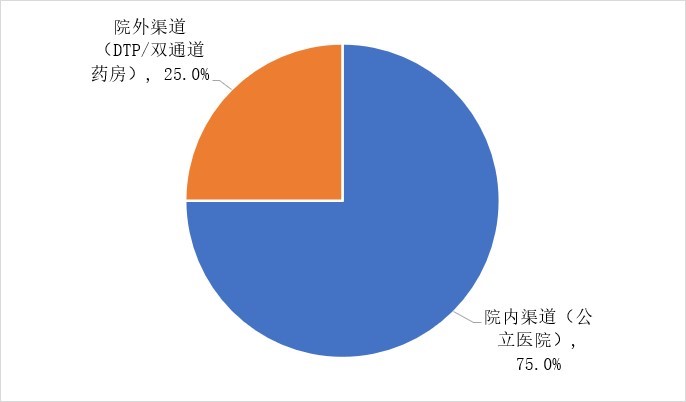
根据中国产业洞察网医疗健康研究中心统计,按渠道划分,2025年中国ALK抑制剂市场中院内渠道(公立医院)约占75.0%,是核心销售渠道,以三甲医院为主并逐步向地市级下沉;院外渠道(DTP/双通道药房)约占25.0%,在医保双通道政策驱动下占比持续提升,是长期续方的核心场景。
图 7:2025年中国ALK抑制剂市场按渠道划分结构
数据来源:中国产业洞察网医疗健康研究中心
(三)市场增长驱动因素分析
1.患者基数扩容形成存量与增量双重支撑
增量患者方面,肺癌发病率逐年上升,ALK阳性检测率持续提升,每年新增患者稳步增长,为市场提供持续的新患来源;存量患者方面,新一代抑制剂显著延长患者生存期,推动患者存量持续扩大,长期用药需求不断累积,形成“新增患者+存量患者”双重支撑。中国产业洞察网医疗健康研究中心测算,患者基数扩容对市场增长的贡献约为25%。
2.医保准入下沉推动可及性与渗透率提升
价格效应方面,产品纳入医保后患者自付费用大幅下降,可及性显著提升,是市场扩容的核心驱动力之一;渠道下沉方面,医保落地后产品从头部三甲医院逐步向地市级、县域医院渗透,基层患者用药比例提升,推动市场覆盖范围扩大。医保驱动的渗透率提升对市场增长的贡献约为40%。
3.脑转移需求释放凸显细分场景增量价值
脑转移是ALK阳性肺癌的核心临床痛点,既往有效治疗手段有限;新一代抑制剂颅内活性大幅提升,填补了临床空白,创造出新的治疗场景与市场增量。随着患者生存期延长,脑转移发生率持续上升,颅内治疗需求持续释放。脑转移细分场景对未来5年市场增长的贡献约为20%。
4.产品迭代与耐药后市场扩容培育新增长极
一二代抑制剂耐药后,既往治疗方案有限;新一代产品覆盖更多耐药突变,可承接耐药人群,创造新的治疗场景。随着用药时间延长,耐药患者存量持续扩大,耐药后市场将成为新的增长极。产品迭代与耐药后市场对市场增长的贡献约为15%,且占比预计将逐年提升。
(四)市场渗透率分析
1.二线及后线治疗渗透率提升空间更大
中国产业洞察网医疗健康研究中心预测,中国ALK抑制剂市场晚期一线治疗渗透率将从2025年的约60%-65%提升至2030年的约75%-80%,提升约15个百分点;二线及后线治疗渗透率将从约40%-45%提升至约60%-65%,提升约20个百分点,二线及后线提升空间相对更大。
表 1:中国ALK抑制剂不同线级市场渗透率预测
治疗线级 | 2025年渗透率 | 2030年预测渗透率 | 提升空间 |
晚期一线治疗 | 约60%-65% | 约75%-80% | 15个百分点左右 |
二线及后线治疗 | 约40%-45% | 约60%-65% | 20个百分点左右 |
数据来源:中国产业洞察网医疗健康研究中心
2.医院层级渗透率呈阶梯分化,地市级为提升核心
根据中国产业洞察网医疗健康研究中心统计,中国ALK抑制剂市场不同层级医院的一线渗透率呈现明显的梯度分化格局。2025年,头部三甲医院及肿瘤专科医院的一线渗透率已达70%以上,市场进入相对稳态,未来增长更多来自产品迭代与存量替换;地市级三甲医院一线渗透率约为45%-55%,在医保落地和渠道下沉推动下仍是当前渗透率提升的核心区域;县域医院一线渗透率不足20%,受诊疗能力、检测可及性和用药习惯等因素制约,是长期渠道下沉的主要市场,也是未来市场增长的重要来源。中国产业洞察网医疗健康研究中心判断,渠道下沉路径呈现“头部趋稳、地市放量、县域待渗透”的阶梯式特征。
(五)市场进入差异化价值竞争阶段
中国产业洞察网医疗健康研究中心认为,中国ALK抑制剂市场已由渗透率驱动阶段进入差异化价值竞争阶段,增长逻辑、竞争维度、市场分层和竞争格局均发生深刻变化。未来企业竞争的关键,将从单一价格与渠道能力,转向临床价值证据、细分场景覆盖、基层渠道效率与本土化服务能力的综合比拼。
1.增长动力切换为多动力协同驱动
市场增长动力正从“医保降价驱动的渗透率提升”转向“产品迭代+脑转移场景扩容+耐药后市场扩容”的多动力协同驱动。随着医保覆盖趋于稳定,单纯依靠降价放量的边际效应减弱,新一代产品上市、适应症拓展和细分人群覆盖将成为增量增长的核心来源。
2.竞争维度升级为综合临床价值竞争
竞争维度由价格竞争、渠道竞争升级为颅内疗效、安全性、耐药覆盖、给药便利性和长期管理能力的综合价值竞争。企业需要在临床证据、真实世界数据、患者全病程管理和学术推广等方面建立差异化优势,而非仅依赖价格或渠道扩张。
3.市场分层清晰且细分场景成为增量战场
市场分层日益清晰,一线治疗逐步进入存量博弈阶段,脑转移、耐药后、老年及基础肺病患者等细分场景成为新的增量战场。不同线级和不同层级医院的需求差异加大,企业需围绕治疗线级、医院层级和患者人群制定差异化策略,提升精细化运营能力。
4.国产创新加速追赶并重塑竞争格局
国产新一代产品凭借差异化临床优势、本土化服务能力和渠道下沉能力,正逐步打破外资产品的主导格局,推动竞争格局向多元化演进。未来国产创新产品有望在细分适应症、基层市场和长期用药管理中形成新的竞争优势。
三、行业发展趋势与未来展望
整体看,ALK抑制剂赛道将围绕技术升级、适应症前移、精准分层、真实世界证据和国产创新五条主线演进,竞争逻辑从单一疗效比拼转向长期临床价值、证据体系和全球化能力的综合竞争。
(一)技术迭代将聚焦高选择性与强入脑
ALK抑制剂的技术迭代将持续深化,高激酶选择性、高血脑屏障穿透率、广耐药突变覆盖是明确的升级方向。高选择性有助于降低脱靶相关不良反应、提升长期用药安全性;强入脑能力则直接决定脑转移和颅内长期控制效果;广耐药覆盖可延长产品生命周期并承接耐药后人群。长期看,与其他通路的联合治疗、生物标志物指导下的精准治疗,以及给药便利性和药物相互作用更优的产品设计,将成为研发热点。
(二)适应症拓展将推动产品前移与生命周期延长
目前ALK抑制剂的核心应用集中在晚期肺癌,未来向早期术后辅助治疗乃至新辅助治疗拓展是必然趋势。适应症越前移,覆盖患者基数越大,产品生命周期越长,也有助于从晚期治疗向全程管理延伸。头部企业均在推进辅助治疗适应症的临床布局,未来具备早期辅助证据、长期安全性和围手术期管理能力的产品,有望获得更广阔的市场空间。
(三)精准分层将驱动ALK个体化治疗升级
未来ALK阳性肺癌的治疗会越来越精准,基于不同ALK融合变体亚型、不同耐药突变类型的分层治疗会逐步普及。临床决策将从“按代际选择”进一步转向“按分子特征、脑转移状态、耐药机制和患者体能状态选择”。能够覆盖更多耐药突变、在脑转移等特殊人群中获益更突出、兼具肺部安全性和长期耐受性的产品,将具备更强的长期竞争力。
(四)真实世界证据将构成长期竞争核心资产
随着产品广泛应用于临床,真实世界研究的价值越来越重要。真实世界数据不仅可以补充临床证据、支撑学术推广,也是医保续约、新增适应症医保纳入和临床路径优化的的重要循证依据。头部企业已在加速布局中国人群真实世界研究,围绕疗效持续性、安全性、耐药管理和特殊人群用药夯实产品的长期证据体系,证据完整度将成为差异化竞争的重要门槛。
(五)国产创新将从跟随替代走向全球引领
国内ALK赛道已完成从原研跟随到国产替代的转变,下一步将向差异化创新、全球创新升级。以轩菲宁®(地罗阿克)为代表的国产新一代产品,在颅内疗效、安全性上已经达到国际先进水平,未来有望依托中国人群数据、本土化临床开发和差异化临床优势,实现从中国获批到全球授权、从本土替代到参与全球竞争的升级,推动国产创新在ALK赛道中从跟随者逐步走向引领者。