2026中国乳腺癌CDK抑制剂市场与技术研究报告(行业篇)
来源:中国产业洞察网 | 时间:2026-11-06
2026中国乳腺癌CDK抑制剂市场与技术研究报告(行业篇)
《2026中国乳腺癌CDK抑制剂市场与技术研究报告》系列共三篇,由中国产业洞察网医疗健康研究中心出品。
本篇为第一篇「行业篇」,聚焦中国HR+/HER2-晚期乳腺癌的诊疗现状、市场规模与竞争格局,从流行病学、治疗路径演进、市场规模测算、行业发展趋势四个维度,系统呈现CDK抑制剂赛道的整体面貌。后续第二篇「技术篇」将深入CDK抑制剂的技术演进路径、分子机制差异与临床未满足需求;第三篇「产品篇」将以轩竹生物轩悦宁®(吡洛西利)为标杆,做深度产品与竞争分析。
报告摘要
HR+/HER2-亚型占晚期乳腺癌的70%以上,CDK抑制剂联合内分泌治疗已成为该亚型的标准一线方案。随着国内创新药研发进入深水区,赛道已从“原研跟随”转向“差异化创新”,传统CDK4/6抑制剂的耐药、脑转移管控、后线治疗空白等痛点,成为新一代产品的核心突破方向。
本报告结合市场产业数据与临床技术深度分析,系统梳理中国HR+/HER2-晚期乳腺癌诊疗格局、CDK抑制剂技术演进路径与市场竞争格局,并以轩竹生物自主研发的轩悦宁®(吡洛西利,曾用名吡罗西尼)为标杆案例,从分子机制、临床循证、准入资质、商业价值多维度拆解新一代CDK2/4/6抑制剂的产业价值。
中国产业洞察网医疗健康研究中心核心结论:
1.2025年中国CDK抑制剂整体市场规模突破百亿级,医保覆盖与指南普及驱动持续扩容,预计2026-2030年复合增速保持14%左右;
2.技术迭代方向明确:CDK2/4/6三重抑制是下一代核心路线,可从机制层面延缓耐药、拓展单药适应症,实现对传统CDK4/6产品的代际升级;
3. 轩悦宁®(吡洛西利)作为全球首款获批的CDK2/4/6抑制剂,拥有全疗程适应症覆盖、突出的颅内活性、更优的安全谱三大差异化优势,循证证据全部基于中国人群,临床适配性与本土商业化潜力显著;
4.该产品已纳入国家医保目录,完成全国31省招采挂网与双通道药店全覆盖,临床可及性持续提升。
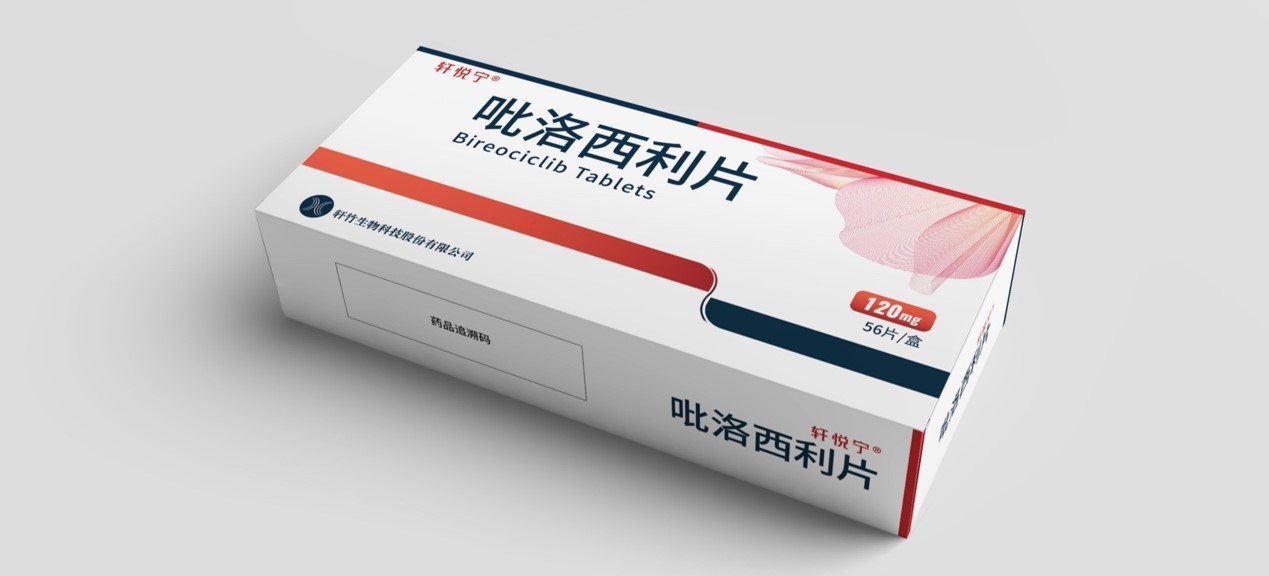
图 1:轩悦宁®(吡洛西利片)药品官方实物图
一、中国HR+/HER2-晚期乳腺癌诊疗现状
(一)庞大患者基数支撑长期用药需求
乳腺癌是中国女性发病率第一的恶性肿瘤,且呈现发病年轻化、晚期占比高的特征。
1.发病数据
根据国家癌症中心2025年最新数据,中国女性乳腺癌年新发病例约48.2万例,占女性所有恶性肿瘤发病的19.9%,居首位;年死亡病例约13.1万例,居女性恶性肿瘤死亡第4位;发病高峰在45-54岁,发病中位年龄仅47岁,比欧美早约10年,40岁以下患者占比约两成。
2.亚型分布
根据2025版《CSCO乳腺癌诊疗指南》及《HR+/HER2-早期乳腺癌复发风险与临床管理专家共识(2025版)》,HR+/HER2-是乳腺癌最常见的分子亚型,约占全部乳腺癌的70%-75%;根据《中国晚期乳腺癌规范诊疗指南(2024版)》,乳腺癌早期患者中约20%-30%最终会进展为晚期,初诊即为晚期的患者占比约5%-10%。
3.慢病化趋势
根据《CSCO乳腺癌诊疗指南2026版》,随着靶向药物的普及,HR+/HER2-晚期乳腺癌患者的中位总生存期已突破5年,逐步进入慢病化管理阶段,患者长期规律用药的需求显著提升,对药物的安全性、耐受性、用药便利性要求越来越高。
(二)HR+/HER2-晚期乳腺癌治疗路径的三次跃迁
HR+/HER2-晚期乳腺癌的治疗模式随着机制认知深化、药物可及性提升和临床未满足需求变化,经历了三轮明确的技术迭代。
第一阶段:内分泌单药时代(2010年以前)
以他莫昔芬、芳香化酶抑制剂(AI)和氟维司群为核心,但客观缓解率较低、无进展生存期较短,治疗目标偏姑息,主要适用于疾病进展缓慢、体质较弱或不适合强化治疗的患者。
第二阶段:靶向联合时代(2018-2024年)
CDK4/6抑制剂联合内分泌治疗成为一线金标准,通过机制协同显著延长无进展生存期、提升治疗有效率,逐步取代单药内分泌治疗并成为临床主流方案,推动晚期乳腺癌进入联合靶向治疗阶段。
第三阶段:精准迭代时代(2025年起)
针对传统CDK4/6抑制剂在耐药、安全性、脑转移管控及后线治疗空白等方面的痛点,以轩悦宁®(吡洛西利)为代表的CDK2/4/6多靶点抑制剂逐步上市,实现机制升级与全疗程覆盖,推动治疗从“统一方案”向“精准分层、全程管理”演进。
综上,中国产业洞察网医疗健康研究中心认为,这三轮迭代并非简单替代,而是治疗策略从单药姑息、联合靶向到多靶点精准全程管理的持续升级。
(三)指南一致推荐CDK4/6抑制剂联合内分泌一线首选
国内外权威指南均将CDK抑制剂联合内分泌治疗列为HR+/HER2-晚期乳腺癌的一线首选方案:
1.国际指南
NCCN乳腺癌指南、ASCO临床实践指南均将CDK4/6抑制剂联合AI/氟维司群列为HR+/HER2-晚期乳腺癌一线Ⅰ级推荐(来源:NCCN Guidelines Version 1.2026: Breast Cancer)。
2.国内指南
《中国乳腺癌诊疗指南与规范(CBCS)》明确推荐CDK4/6抑制剂联合内分泌为HR+/HER2-晚期乳腺癌标准方案。
2026版CSCO乳腺癌诊疗指南首次新增CDK2/4/6抑制剂类别,正式将新一代产品纳入推荐范围,轩悦宁®(吡洛西利)是目前唯一已纳入国家医保目录的CDK2/4/6抑制剂(来源:《CSCO乳腺癌诊疗指南2026版》)。
二、中国CDK抑制剂市场分析
(一)整体市场规模与增长趋势
1.2020至2025年中国CDK抑制剂市场高速扩容
CDK抑制剂是HR+/HER2-晚期乳腺癌靶向治疗的核心品类,也是近年国内肿瘤药市场增长最快的细分赛道之一。随着医保覆盖下沉、指南普及与产品迭代,市场已从导入期进入快速成长期。
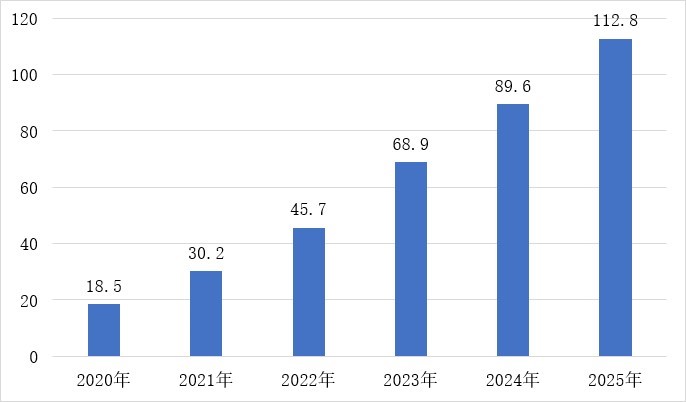
根据弗若斯特沙利文及中国产业洞察网医疗健康研究中心数据,2020年至2025年间,中国CDK抑制剂市场规模(终端销售额)从约18.5亿元增至约112.8亿元,复合年增长率约43.6%,是肿瘤靶向药中增速最快的细分品类之一。
其核心驱动包括:原研主导下高价低渗透、国产CDK抑制剂申报与原研降价预期、阿贝西利及多款产品纳入医保并推动市场扩容和地市级/基层下沉、价格下降带动用量提升,以及新一代产品上市和医保续约后价格稳定。中国产业洞察网医疗健康研究中心认为,医保准入带来的可及性提升是关键动力,2023年后市场增速逐步回落,从爆发式增长转向稳健增长,标志着行业由导入期进入成长期,竞争也从“增量抢滩”转向“存量博弈+增量挖掘”。
图 3:2020-2025年中国CDK抑制剂市场规模(终端销售额,亿元)
数据来源:弗若斯特沙利文《2025中国乳腺癌靶向药物市场研究报告》、中国产业洞察网医疗健康研究中心
2.2026至2030年中国CDK抑制剂市场转向稳健增长
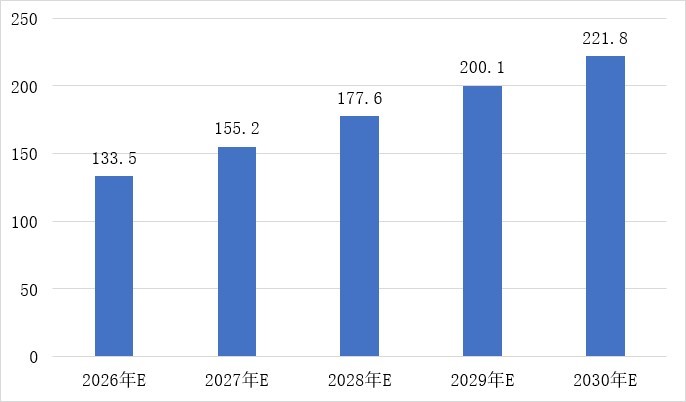
中国产业洞察网医疗健康研究中心预测,2026年至2030年间,中国CDK抑制剂市场规模(终端销售额)将从133.5亿元增至约221.8亿元,复合年增长率约13.5%。增长主要假设为:患者端晚期HR+/HER2-乳腺癌存量稳步增长、慢病化趋势下平均用药周期延长;支付端医保支付保持稳定、双通道政策持续落地、院外市场占比提升;产品端新一代CDK2/4/6抑制剂贡献增量、辅助治疗适应症拓展带来新患者人群;但若价格竞争加剧或医保谈判降幅超预期,市场增速可能低于预测值。
图 4:2026-2030年中国CDK抑制剂市场规模预测(终端销售额,亿元)
数据来源:中国产业洞察网医疗健康研究中心
(二)市场结构
1.一线治疗主导CDK抑制剂市场
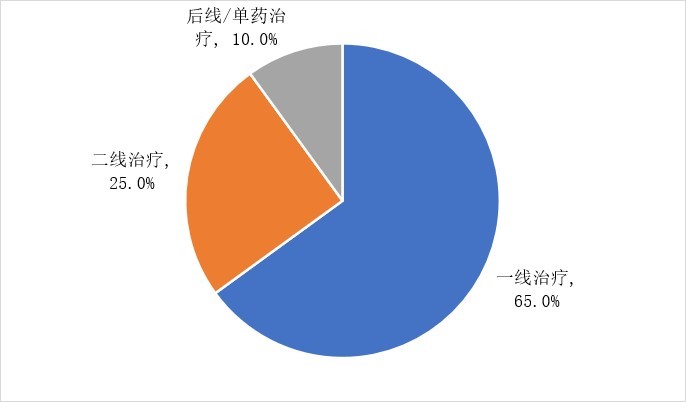
根据中国产业洞察网医疗健康研究中心统计,按治疗线级划分,2025年中国CDK抑制剂市场一线治疗占比约为65.0%,为最大板块,CDK抑制剂联合内分泌是标准方案且渗透率最高;二线治疗占比约为25.0%,主要针对内分泌进展后患者,以联合氟维司群为核心方案;后线/单药治疗占比约为10.0%,多为多线治疗失败患者,方案相对分散,靶向单药和化疗均有应用。
图 5:2025年中国CDK抑制剂市场按治疗线级划分结构
数据来源:中国产业洞察网医疗健康研究中心
2.传统CDK4/6抑制剂仍占绝对主导
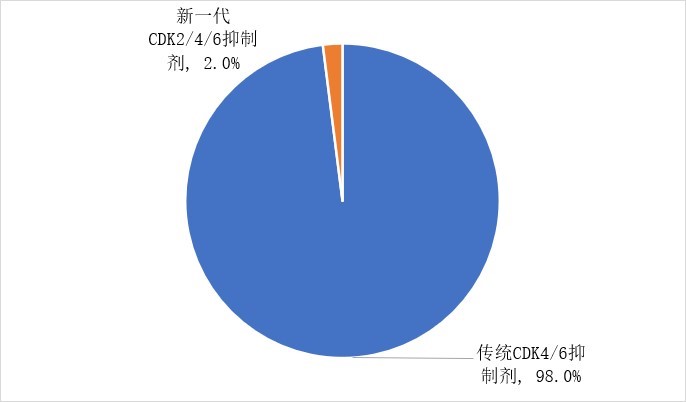
根据中国产业洞察网医疗健康研究中心统计,按产品代际划分,2025年中国CDK抑制剂市场中传统CDK4/6抑制剂产品占比约为98.0%,代表产品包括哌柏西利、阿贝西利和达尔西利;新一代CDK2/4/6抑制剂产品占比约为2.0%,代表产品为轩悦宁®(吡洛西利)。
图 6:2025年中国CDK抑制剂市场按产品代际划分结构
数据来源:中国产业洞察网医疗健康研究中心
3.院内渠道主导院外渠道加速渗透
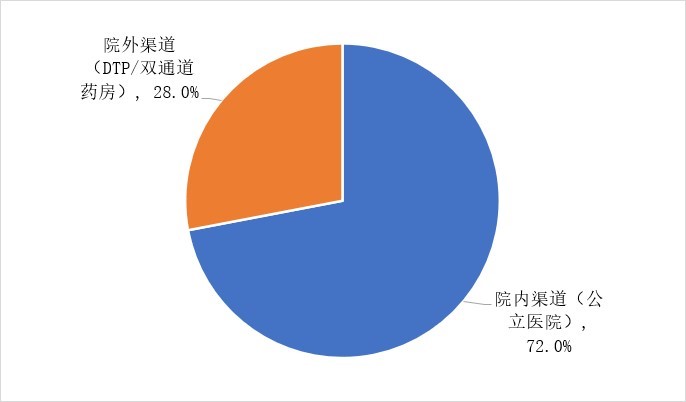
根据中国产业洞察网医疗健康研究中心统计,按渠道划分,2025年中国CDK抑制剂市场中院内渠道(公立医院)占比约为72.0%,是核心销售渠道,以三甲医院为主并逐步向地市级下沉;院外渠道(DTP/双通道药房)占比约为28.0%,在医保双通道政策驱动下占比持续提升,是患者长期续方的核心场景。
图 7:2025年中国CDK抑制剂市场按渠道划分结构
数据来源:中国产业洞察网医疗健康研究中心
(三)市场驱动因素分析
1.患者基数扩容形成存量增量双支撑
增量患者方面,根据国家癌症中心数据,2025年中国乳腺癌年新发病例约48.2万例,HR+/HER2-占比70%-75%,晚期患者占比约20%-30%,每年新增晚期患者约8.8-9.5万例,为市场提供持续增量;存量患者方面,随着靶向治疗普及,晚期患者中位总生存期突破5年,患者存量持续扩大,长期用药需求不断累积,形成“新增患者持续补充、存量患者长期用药”的双重支撑。中国产业洞察网医疗健康研究中心测算,患者基数扩容对市场增长的贡献约为30%。
2.医保准入下沉驱动渗透率持续提升
价格效应方面,纳入医保后患者自付费用下降80%以上,可及性大幅提升,是市场扩容的第一驱动力(来源:国家医保局历年医保药品目录调整成效通报);渠道下沉方面,医保落地后产品从头部三甲医院向地市级、县域医院渗透,基层患者用药比例持续提升,推动市场由核心医院向更广泛患者群体扩容。医保驱动的渗透率提升对市场增长的贡献约为45%,是当前阶段的核心增长动力。
3.适应症拓展打开早中期增量空间
辅助治疗适应症获批后,患者覆盖范围将从晚期扩展到早中期高危患者,患者人群规模扩大2-3倍,市场天花板随之抬升;目前已有产品获批辅助适应症,后续更多产品跟进将进一步释放早中期市场潜力。适应症拓展对未来5年市场增长的贡献约为15%,是中期增长的重要补充。
4.产品迭代承接耐药后市场扩容
传统CDK4/6抑制剂耐药后,患者既往多转入化疗,治疗价值有限;新一代多靶点产品可承接耐药人群,创造新的治疗场景与市场增量。随着用药时间延长,耐药患者存量持续扩大,耐药后市场将成为新的增长极。产品迭代与耐药后市场对市场增长的贡献约为10%,且占比将逐年提升。
(四)市场渗透率分析
1.各线级渗透率未来五年均提升约20个百分点
中国产业洞察网医疗健康研究中心预测,未来五年中国CDK抑制剂不同治疗线级市场渗透率预计均提升约20个百分点:晚期一线治疗渗透率将从2025年的约55%-60%提升至2030年的约75%-80%,晚期二线治疗将从约40%-45%提升至约60%-65%,后线治疗将从约10%-15%提升至约30%-35%,其中后线治疗渗透率绝对水平仍最低、提升空间相对更明显。
表 1:中国CDK抑制剂不同线级市场渗透率预测
治疗线级 | 2025年渗透率 | 2030年预测渗透率 | 提升空间 |
晚期一线治疗 | 约55%-60% | 约75%-80% | 20个百分点左右 |
晚期二线治疗 | 约40%-45% | 约60%-65% | 20个百分点左右 |
后线治疗 | 约10%-15% | 约30%-35% | 20个百分点左右 |
数据来源:中国产业洞察网医疗健康研究中心
2.医院层级渗透率梯度明显、县域市场空间最大
根据中国产业洞察网医疗健康研究中心统计,中国CDK抑制剂市场不同层级医院渗透率呈现明显梯度。2025年,头部三甲医院/肿瘤专科医院一线渗透率已达70%以上并进入稳态,地市级三甲医院一线渗透率约40%-50%、是当前渗透提升的核心区域,县域医院一线渗透率不足20%、是长期下沉的主要市场也是未来增长的重要来源。
(五)市场进入差异化创新竞争阶段
中国产业洞察网医疗健康研究中心认为,中国CDK抑制剂市场已进入第三阶段,即差异化创新竞争阶段,市场逻辑正从“可及性扩张”转向“临床价值竞争”,核心特征如下:
1.增长动力由医保单轮驱动转向多轮驱动
市场增长动力正从“医保降价驱动的渗透率提升”,逐步转向“产品迭代、适应症拓展、基层下沉”协同发力的多动力模式,增长来源更加多元,市场韧性进一步增强。
2.竞争维度由价格渠道转向临床价值
行业竞争正从价格竞争、渠道竞争,升级为机制创新、循证证据、特殊人群获益的价值竞争,能否提供差异化临床价值将成为产品竞争的核心。
3.市场分层加速形成,增量战场更加清晰
一线市场逐步进入存量博弈,二线及后线治疗、耐药人群、脑转移、辅助治疗等细分场景成为新的增量战场,市场分层和精准定位的重要性显著提升。
4.国产品牌凭借综合优势逐步主导市场
国产创新产品凭借更贴合中国人群的临床数据、更强的渠道下沉能力和更优的性价比,正逐步占据市场主导地位,推动进口替代和基层渗透同步深化。
综上,中国产业洞察网医疗健康研究中心认为,中国CDK抑制剂市场已从导入期的“增量抢滩”进入成长期的“价值竞争”,未来竞争将围绕机制创新、适应症拓展、特殊人群覆盖和渠道下沉能力全面展开。
三、行业发展趋势与未来展望
(一)多靶点协同引领技术迭代
CDK抑制剂的技术迭代将持续深化,从CDK4/6单靶点向CDK2/4/6多靶点协同抑制升级,是短期最明确的技术方向。其核心逻辑在于,多靶点抑制不仅保留CDK4/6对肿瘤增殖的强效阻断作用,还可覆盖CDK2介导的代偿性耐药通路,从机制层面提升抑瘤效果并延缓耐药。长期看,行业研发将进一步向与其他通路的联合治疗、双靶点/三靶点分子设计、生物标志物指导下的精准治疗延伸,技术竞争将从“靶点数量”转向“机制协同、耐药覆盖和临床价值验证”。
(二)适应症前移打开长期空间
目前CDK抑制剂的核心应用仍集中在晚期乳腺癌,未来向早期乳腺癌新辅助、辅助治疗拓展是必然趋势。适应症越前移,覆盖患者基数越大、用药周期越长,产品的市场空间和生命周期也将随之延长。阿贝西利、达尔西利等产品已率先布局辅助适应症,后续更多产品跟进将推动CDK抑制剂从晚期治疗向早中期全程管理延伸,头部企业的临床布局和适应症注册进度将直接影响下一阶段的竞争格局。
(三)精准分层重塑竞争逻辑
未来HR+/HER2-乳腺癌治疗将更加精准,基于ESR1、PIK3CA、TP53等基因状态的分层治疗会逐步普及,生物标志物将从“科研工具”转向“临床决策和商业准入”的关键依据。能够覆盖更多难治突变、在精准人群中获益更突出的产品,将具备更强的长期竞争力。企业若能在伴随诊断、人群富集和循证证据体系上形成先发优势,将更容易在医保谈判和临床推广中获得差异化定位。
(四)真实世界证据成为准入关键
随着产品广泛应用于临床,真实世界研究的价值将持续提升。真实世界数据不仅可以补充随机对照临床证据、支撑学术推广,也是医保续约、新增适应症医保纳入和医院准入的重要循证依据。头部企业已在加速布局中国人群真实世界研究,围绕特殊人群、联合用药、长期安全性和耐药后序贯治疗积累证据,夯实产品的长期证据体系。未来,真实世界证据能力将成为产品商业化竞争的基础能力之一。
(五)国产创新迈向全球引领
国内CDK赛道已完成从原研跟随到国产替代的转变,下一步将向差异化创新和全球创新升级。以轩悦宁®为代表的国产新一代产品,在机制创新、适应症设计和特殊人群证据上已走在行业前列,具备从“中国获批”向“全球授权、联合开发和海外注册”升级的潜力。未来国产品牌的竞争重点将从价格和渠道转向机制差异化、临床证据质量和全球化能力,推动中国CDK抑制剂行业从“国产替代”迈向“全球竞争”。