2026中国乳腺癌CDK抑制剂技术演进与临床痛点
来源:中国产业洞察网 | 时间:2026-11-06
2026中国乳腺癌CDK抑制剂市场与技术研究报告(技术篇)
《2026中国乳腺癌CDK抑制剂市场与技术研究报告》系列共三篇,由中国产业洞察网医疗健康研究中心出品。本篇为第二篇「技术篇」,在第一篇行业格局的基础上,深入CDK抑制剂的技术演进路径与临床痛点——从一代CDK4/6抑制剂到CDK2/4/6三重抑制剂的分子设计差异,到脑转移、骨转移、长期安全性、特殊人群等临床未满足需求,并结合主流产品横向技术对比与主要竞品企业分析,系统拆解CDK抑制剂的技术迭代逻辑与竞争格局。下一篇「产品篇」将以轩竹生物轩悦宁®(吡洛西利)为标杆,做具体产品的深度拆解与竞争格局解读。
一、CDK抑制剂技术演进与分子机制深度解析
(一)细胞周期调控与CDK靶点的生物学基础
细胞周期失控是肿瘤细胞的核心特征之一,周期蛋白依赖性激酶(CDK)是调控细胞周期进程的核心激酶。
1.核心作用通路
在正常细胞中,CDK与周期蛋白(Cyclin)结合,驱动细胞从G1期进入S期,完成DNA复制;在HR+/HER2-乳腺癌中,Cyclin D-CDK4/6通路异常激活,导致肿瘤细胞无限增殖(来源:《Nature Reviews Cancer》细胞周期调控与肿瘤专题综述)。
2.传统靶点局限
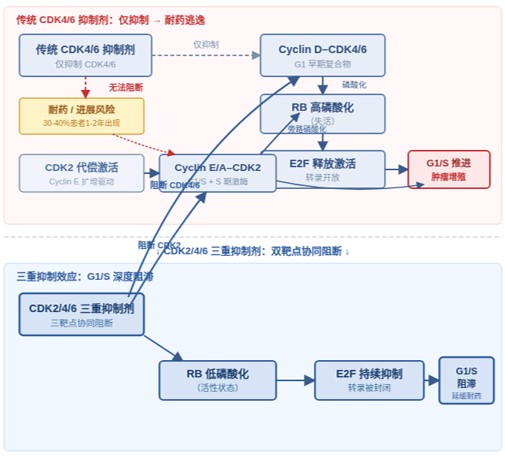
第一代CDK抑制剂主要靶向CDK4/6,通过阻断Rb蛋白磷酸化阻滞G1/S期转换。但长期用药后,肿瘤细胞可通过上调Cyclin E、激活CDK2通路产生代偿性耐药,导致治疗失败(来源:《Cancer Cell》CDK抑制剂耐药机制专题研究)。
(二)传统CDK4/6三重瓶颈,多靶点抑制剂迎补位窗口
目前已上市的传统CDK4/6抑制剂普遍存在三类共性技术局限,这些局限不仅是产品层面的不足,也是临床未满足需求的底层原因,并共同构成新一代CDK2/4/6多靶点抑制剂的迭代机会。
第一,耐药问题:仅抑制CDK4/6无法阻断CDK2介导的代偿通路,约30%—40%的患者在用药1—2年内出现获得性耐药,一旦进展,后续治疗选择有限,成为影响长期获益的核心瓶颈(来源:《JAMA Oncology》2024年CDK抑制剂耐药综述)。
第二,安全性局限:部分产品对CDK6选择性不佳,易导致中性粒细胞减少、白细胞减少等血液学毒性,患者需频繁监测血常规,部分患者因不良反应减量、暂停或停药,影响治疗连续性和依从性;同时,部分产品还存在腹泻、间质性肺炎等非血液学风险,增加临床管理负担。
第三,适应症单一:传统产品均需联合内分泌治疗,尚无单药获批适应症,对于多线治疗失败、体质较弱或无法耐受联合方案的患者,缺少对应的靶向治疗选择,用药场景受到明显限制。
综上,中国产业洞察网医疗健康研究中心认为,传统CDK4/6抑制剂在耐药机制、安全性和适用人群上的三重瓶颈,正是推动治疗向CDK2/4/6多靶点、精准分层和全疗程覆盖升级的关键原因。
图 2:CDK2/4/6三重抑制作用机制示意图
(三)CDK2/4/6三重抑制成下一代核心路线
针对传统CDK4/6抑制剂在耐药、安全性和适应症方面的技术瓶颈,CDK2/4/6多靶点协同抑制已成为行业公认的下一代研发方向,也是全球药企重点布局的热点。
第一,技术原理方面。CDK2/4/6三重抑制同时靶向CDK2、CDK4和CDK6三个关键激酶,既保留CDK4/6对肿瘤增殖的强效抑制作用,又通过阻断CDK2介导的代偿通路,切断肿瘤细胞在CDK4/6受抑后的逃逸路径,从而实现“抑瘤+延缓耐药”的双重效果,并推动治疗从单靶点阻断向多靶点协同、全疗程覆盖升级。
第二,额外临床价值方面。CDK2抑制还有望带来两方面增益,一是提升颅内药物暴露,增强脑转移病灶控制效果,填补传统产品在中枢神经系统获益上的不足;二是降低对CDK6的依赖,减少中性粒细胞减少等血液学毒性,提升长期用药耐受性和治疗连续性。
中国产业洞察网医疗健康研究中心认为,CDK2/4/6多靶点抑制兼具机制升级、耐药克服和临床场景拓展潜力,是未来3-5年乳腺癌靶向治疗最具确定性的技术迭代方向之一。
(四)轩悦宁®(吡洛西利)的分子设计与技术优势
轩悦宁®(通用名吡洛西利,曾用名吡罗西尼)是轩竹生物自主研发的1类创新药,也是全球首个获批上市的CDK2/4/6抑制剂,其分子设计具备明确的技术差异化,在多靶点协同抑制层面实现了差异化创新:
1.激酶高选择性:轩悦宁®(吡洛西利)通过精准的分子结构优化,实现对CDK2、CDK4、CDK6的高效、均衡抑制,同时对其他激酶脱靶作用弱,不良反应风险更低。
2.优良的药代动力学特征:轩悦宁®(吡洛西利)口服吸收迅速,生物利用度高,每日两次给药可维持稳定的血药浓度,持续抑制靶点;组织分布广泛,可有效穿透血脑屏障,为颅内病灶控制提供了药代动力学基础。据轩竹生物公开的药代动力学研究数据,吡洛西利脑脊液浓度可达血浆浓度的30%,在同类CDK抑制剂中处于较高水平,这为BRIGHT-2研究中观察到的“降低脑转移发生风险83.3%”提供了直接的药代动力学解释(来源:轩竹生物公开学术资料)。
3.代谢特性适配中国人群:轩悦宁®(吡洛西利)药物代谢路径充分考量中国人群基因多态性特征,受CYP2C19等基因表型影响小,不同基因型患者用药剂量差异小,临床应用更便捷。
4.临床前药效验证:临床前体内外研究显示,轩悦宁®(吡洛西利)对多种乳腺癌肿瘤模型均表现出显著的增殖抑制活性,对CDK4/6抑制剂耐药模型同样有效,为临床耐药人群应用提供了临床前依据(来源:轩竹生物官方披露的临床前研究学术资料)。
二、临床未满足需求与核心痛点分析
尽管CDK抑制剂已广泛应用于HR+/HER2-晚期乳腺癌,但临床仍存在多个尚未被充分满足的核心痛点。这些痛点既制约现有产品的长期治疗价值,也构成以轩悦宁®(吡洛西利)代表的新一代CDK2/4/6抑制剂的核心机会点。
(一)获得性耐药是长期治疗的核心瓶颈
传统CDK4/6抑制剂治疗1-2年后,约30%-40%的患者会出现获得性耐药,CDK2通路代偿激活是最主要的耐药机制之一(来源:《Nature Reviews Clinical Oncology》2024年综述)。临床现状是,耐药后患者多转入化疗方案,毒性较大、生活质量下降,临床亟需能够延缓耐药或对耐药人群有效的新一代靶向药物。对应场景为乳腺癌内分泌治疗耐药方案。
(二)脑转移预后差且有效治疗手段匮乏
HR+/HER2-晚期乳腺癌患者脑转移发生率约10%-15%,且随着患者生存期延长,脑转移发生率呈上升趋势。临床现状是,多数传统CDK抑制剂血脑屏障穿透能力有限,颅内药物浓度不足,对脑转移病灶控制效果不佳,是临床治疗的突出短板。对应场景为乳腺癌脑转移靶向治疗。
(三)安全性与依从性成为慢病管理的关键制约
晚期乳腺癌已进入慢病化管理阶段,患者需要长期规律用药,药物安全性直接影响治疗依从性和治疗连续性。临床现状是,部分传统产品血液学毒性突出,患者需频繁监测血常规,影响生活质量;部分患者因不良反应减量、中断甚至停药,进而增加疾病进展风险。对应产品属性为轩悦宁®/吡洛西利的安全性数据。
(四)后线治疗空白使多线失败患者缺少靶向选择
对于接受过2种以上内分泌治疗和1种化疗的多线失败患者,普遍体能状态较差,难以耐受强化疗。临床现状是,传统CDK抑制剂均无单药适应症,后线患者缺少口服靶向治疗选项,化疗仍是主要手段,但获益有限、毒性显著。对应场景为晚期乳腺癌不用化疗的治疗方案。
(五)特殊人群需求尚未被充分覆盖
骨转移患者方面,约70%的晚期乳腺癌会发生骨转移,常伴随骨痛、病理性骨折等骨相关事件,需要能够延缓骨转移进展的治疗方案;肝转移/内脏转移患者方面,内脏转移患者肿瘤进展快、预后差,需要更强效的肿瘤控制方案。
绝经前及年轻患者:中国特色人群的差异化需求。与欧美国家乳腺癌中位发病年龄 62-64 岁不同,中国乳腺癌发病呈现明显的年轻化特征。根据国家癌症中心数据及《中国年轻乳腺癌诊疗专家共识(2022)》,中国乳腺癌患者中位发病年龄约为 47 岁,较欧美提前约 10 年;其中 40 岁以下患者占比约 14%-20%,绝经前患者占全部乳腺癌患者的 60%-70%。这意味着中国 HR+/HER2 - 晚期乳腺癌患者中,绝经前及围绝经期人群占比显著高于西方人群,是中国临床实践中不可忽视的庞大患者群体。
绝经前 HR+/HER2 - 晚期乳腺癌的治疗具有特殊性。由于患者卵巢功能活跃、雌激素水平高,单纯芳香化酶抑制剂(AI)无法有效抑制雌激素合成,必须联合卵巢功能抑制(OFS,如戈舍瑞林等促性腺激素释放激素激动剂),才能达到与绝经后患者相当的内分泌治疗效果。传统治疗时代,绝经前晚期患者的选择非常有限:他莫昔芬单药疗效有限,联合化疗毒性大、生活质量差,且年轻患者往往合并内脏转移、肿瘤负荷大,对治疗的缩瘤速度和长期耐受性要求更高。
近年来,CDK4/6 抑制剂联合内分泌治疗 + OFS 的方案,逐步成为绝经前 HR+/HER2 - 晚期乳腺癌的标准治疗选择。国际关键研究 MONALEESA-7 证实,瑞波西利联合内分泌治疗 + OFS 一线治疗绝经前患者,中位无进展生存期达 23.8 个月,显著优于内分泌单药组的 13.0 个月,奠定了 CDK 抑制剂在绝经前人群中的治疗地位。然而,目前已上市的传统 CDK4/6 抑制剂在绝经前人群中的长期安全性、脑转移控制、耐药后选择等方面仍存在局限,而中国绝经前患者的循证证据仍以国际研究亚组分析为主,专门针对中国年轻人群的高质量 III 期数据相对稀缺。
中国产业洞察网医疗健康研究中心认为,绝经前及年轻乳腺癌患者是中国市场特有的高占比人群,其治疗需求与绝经后患者存在明显差异:一方面,患者更年轻、预期生存期更长,对长期用药的安全性和生活质量要求更高;另一方面,绝经前患者往往肿瘤进展更快、内脏转移比例更高,对药物的缩瘤效力和脑转移防控能力要求更强。能够在绝经前人群中提供扎实中国循证证据、且安全性谱更优的新一代 CDK 抑制剂,将具备差异化的临床价值。
中国产业洞察网医疗健康研究中心认为,上述痛点共同指向新一代CDK抑制剂在耐药覆盖、颅内穿透、安全性、后线单药治疗及特殊人群证据等方面的差异化机会,谁能率先形成针对性临床证据和治疗方案,谁就更有可能在下一阶段竞争中占据优势。
三、主流产品技术对比与竞品企业分析
目前国内已上市的CDK抑制剂中,以4款代表性产品为例,可按机制代际划分为两代:第一代为传统CDK4/6抑制剂,包括哌柏西利、阿贝西利、达尔西利;第二代为新一代CDK2/4/6抑制剂,即轩悦宁®(吡洛西利)。
(一)主流产品基础信息对比
国内CDK抑制剂市场已形成传统CDK4/6抑制剂与新一代CDK2/4/6抑制剂并存的格局。哌柏西利、阿贝西利、达尔西利均为CDK4/6抑制剂,分别由辉瑞制药、礼来制药、恒瑞医药研发,首批获批于2018年、2020年和2021年,核心获批适应症为2-3项;轩悦宁®(吡洛西利)是唯一CDK2/4/6多靶点产品,由轩竹生物研发,2025年首批获批,已获3项核心适应症并包含单药。四款产品均已纳入医保乙类,其中阿贝西利和吡洛西利适应症覆盖更广,分别体现向辅助治疗和单药后线场景的延伸。
表 2:中国CDK抑制剂市场主流产品基础信息
商品名 | 通用名 | 靶点类型 | 研发企业 | 首批获批时间 | 核心获批适应症数量 | 医保状态 |
爱博新® | 哌柏西利 | CDK4/6 | 辉瑞制药 | 2018年 | 2项 | 已纳入乙类 |
唯择® | 阿贝西利 | CDK4/6 | 礼来制药 | 2020年 | 3项(含辅助) | 已纳入乙类 |
艾瑞康® | 达尔西利 | CDK4/6 | 恒瑞医药 | 2021年 | 2项 | 已纳入乙类 |
轩悦宁® | 吡洛西利 | CDK2/4/6 | 轩竹生物 | 2025年 | 3项(含单药) | 已纳入乙类 |
数据来源:NMPA药品批准文件、国家医保局2025年药品目录公示
(二)核心维度横向对比
1.作用机制维度
(1) 哌柏西利、阿贝西利、达尔西利传统三款产品:传统三款产品均仅靶向CDK4和CDK6,属于第一代CDK4/6抑制剂技术路线,无法阻断CDK2介导的代偿性耐药通路,长期治疗中仍存在耐药逃逸风险。
(2) 轩悦宁®(吡洛西利):国内唯一获批的CDK2/4/6三重抑制剂,属于第二代多靶点技术路线,可在抑制CDK4/6的同时覆盖CDK2通路,从机制层面增强抑瘤作用并延缓耐药,具备明显的代际差异化优势。
2.适应症覆盖维度
(1) 传统产品:以联合内分泌治疗为主,仅阿贝西利拓展了早期辅助适应症,且均无单药治疗适应症,适用场景相对集中于联合治疗。
(2) 轩悦宁®(吡洛西利):国内唯一覆盖“一线联合+二线联合+后线单药”全疗程的CDK抑制剂,适用场景更灵活,可覆盖从初治到多线治疗失败的全阶段患者。基于公开临床数据对比,其单药治疗数据处于全球较优水平,尤其适配不耐受联合治疗或体质较弱的患者。
3.脑转移疗效维度
(1)传统产品:多数缺乏明确的脑转移获益数据,颅内活性有限,尚未将脑转移作为核心优势场景。
(2)轩悦宁®(吡洛西利):临床研究显示可降低83.3%的脑转移发生风险,对颅内病灶具备明确控制作用,是脑转移高风险患者的优选方案之一(来源:BRIGHT-2研究探索性分析数据)。
4.骨转移疗效维度
(1)传统产品:在骨转移亚组中的获益各有差异,尚未形成突出的差异化优势。
(2)轩悦宁®(吡洛西利):BRIGHT-2研究数据显示,单纯骨转移患者疾病进展风险降低82%,配合骨改良药物使用可进一步提升临床获益,在同类产品中处于较优水平(来源:BRIGHT-2研究亚组分析)。
5.安全性维度
从核心不良反应特征、3级及以上常见不良事件及特殊风险三个维度,对四款主流产品的安全性进行横向对比。整体看,传统CDK4/6抑制剂普遍存在不同程度的血液学毒性或非血液学毒性,其中哌柏西利和达尔西利以中性粒细胞减少等血液学毒性为主,阿贝西利以腹泻较为突出并存在间质性肺炎风险;轩悦宁®(吡洛西利)整体不良反应相对较轻,以1-2级为主,3级中性粒细胞减少发生率处于同类较低水平,且未见间质性肺炎等特殊风险,长期用药的安全性和依从性优势相对突出。
表 3:中国CDK抑制剂市场主流产品安全性维度对比
产品 | 核心不良反应特征 | 3级及以上常见不良事件 | 特殊风险 |
哌柏西利 | 血液学毒性突出 | 中性粒细胞减少发生率高 | 无特殊严重风险 |
阿贝西利 | 腹泻为主 | 腹泻发生率高 | 间质性肺炎风险 |
达尔西利 | 血液学毒性为主 | 中性粒细胞减少 | 无特殊严重风险 |
轩悦宁®吡洛西利 | 不良反应轻,以1-2级为主 | 3级中性粒细胞减少发生率处于同类较低水平 | 无间质性肺炎等特殊风险 |
数据来源:各产品官方说明书、核心Ⅲ期临床研究公开数据
6.药物经济学维度
四款产品均已纳入国家医保乙类目录,患者自付负担大幅下降。从公开医保价格与适应症覆盖范围综合评估,轩悦宁®(吡洛西利)医保后自付费用处于同类较低水平,并凭借更全面的适应症覆盖、更优的安全性与耐药延缓潜力,具备更高的长期药物经济学价值。
(四)CDK抑制剂赛道主要竞品企业
1.辉瑞制药(Pfizer)
(1)企业基本概况
辉瑞制药是全球领先的生物制药企业,总部位于美国,业务覆盖全球主要国家和地区,在肿瘤、疫苗、抗感染等多个治疗领域具备深厚管线积累与市场影响力,是最早进入中国CDK4/6抑制剂市场的外资企业。
(2)对应赛道核心产品
核心产品为哌柏西利(商品名:爱博新®),是全球首个获批上市的CDK4/6抑制剂,2018年在中国获批上市,获批适应症为HR+/HER2-晚期乳腺癌一线联合芳香化酶抑制剂、二线联合氟维司群治疗(来源:NMPA药品批准文件)。
该产品作为赛道原研标杆,奠定了CDK4/6抑制剂的临床应用基础;因属于传统CDK4/6单靶点机制,无单药适应症,后续受专利到期、国产创新药冲击等因素影响,市场占比逐步回落。
(3)商业化与准入资质
- 医保准入:已纳入国家基本医疗保险药品目录(乙类),限对应获批适应症范围内使用;
- 渠道覆盖:上市时间早,院内渠道覆盖广泛,核心三甲医院渗透率处于行业较高水平;
- 市场表现:凭借原研先发优势长期占据稳定市场份额,近年受国产创新药与医保降价影响,份额呈逐步回落趋势。
(4)赛道竞争定位
CDK4/6抑制剂赛道原研标杆,先发优势显著,医生认知度高;但产品为传统CDK4/6单靶点机制,无单药适应症,在耐药延缓、脑转移控制等细分场景无差异化优势,当前竞争核心依托品牌积淀与渠道基础。
2.礼来制药(Eli Lilly and Company)
(1)企业基本概况
礼来制药是全球知名医药企业,总部位于美国,在肿瘤、内分泌、神经科学等领域拥有丰富的产品管线与研发实力,是中国CDK4/6抑制剂市场的头部参与者。
(2)对应赛道核心产品
核心产品为阿贝西利(商品名:唯择®),属于第二代CDK4/6抑制剂,2020年在中国获批上市,是目前国内获批适应症最全面的CDK4/6抑制剂,覆盖晚期一线、二线及早期乳腺癌辅助治疗适应症(来源:NMPA药品批准文件)。
产品不良反应以腹泻为主要特征,在早期乳腺癌辅助治疗场景具备先发优势;机制仍为传统CDK4/6双靶点,存在一定的血液学毒性与间质性肺炎风险。
(3)商业化与准入资质
- 医保准入:已纳入国家基本医疗保险药品目录(乙类),晚期适应症与辅助适应症分阶段纳入医保;
- 渠道覆盖:院内与院外渠道布局完善,辅助治疗适应症进一步拓展了患者覆盖范围;
- 市场表现:凭借适应症全面性与强化学术推广力度,当前占据国内CDK4/6抑制剂市场较大份额,是赛道头部产品。
(4)赛道竞争定位
第二代CDK4/6抑制剂代表产品,适应症覆盖最广,辅助治疗场景优势突出;但仍为传统CDK4/6单靶点机制,在耐药延缓、脑转移精准获益等细分场景无显著差异化。
3.恒瑞医药(江苏恒瑞医药股份有限公司)
(1)企业基本概况
恒瑞医药是国内领先的创新型制药企业,总部位于江苏连云港,是国产创新药龙头企业,在肿瘤、麻醉、造影等领域拥有完善的产品管线与强大的本土商业化能力,具备覆盖全国的学术推广与渠道网络。
(2)对应赛道核心产品
核心产品为达尔西利(商品名:艾瑞康®),是首个获批上市的国产CDK4/6抑制剂,属于第二代产品,2021年获批上市,覆盖HR+/HER2-晚期乳腺癌一线、二线联合治疗适应症(来源:NMPA药品批准文件)。
产品针对中国人群做了结构优化,血液学毒性为主要不良反应特征;机制仍为传统CDK4/6双靶点,与外资二代产品同质化程度较高。
(3)商业化与准入资质
- 医保准入:已纳入国家基本医疗保险药品目录(乙类),医保后价格具备显著性价比;
- 渠道覆盖:依托恒瑞强大的本土渠道网络,快速实现从三甲到地市级医院的下沉覆盖;
- 市场表现:凭借国产性价比与渠道优势,上市后市场份额快速提升,是国产CDK4/6抑制剂的核心代表。
(4)赛道竞争定位
国产CDK4/6抑制剂龙头,核心优势在于本土渠道能力与价格性价比;但机制仍为传统CDK4/6单靶点,与外资二代产品同质化程度较高,差异化主要体现在价格与渠道层面。