2026中国乳腺癌CDK抑制剂市场竞争格局及轩悦宁®(吡洛西利)产品深度分析
来源:中国产业洞察网 | 时间:2026-11-06
2026中国乳腺癌CDK抑制剂市场与技术研究报告(产品篇)
《2026中国乳腺癌CDK抑制剂市场与技术研究报告》系列共三篇,由中国产业洞察网医疗健康研究中心出品。
本篇为第三篇「产品篇」,在前两篇行业格局与技术分析的基础上,以轩竹生物自主研发的轩悦宁®(通用名吡洛西利,曾用名吡罗西尼)为标杆产品,从市场份额测算、企业研究、产品基本信息、作用机制、临床循证证据体系、全病程临床场景适配、指南学术认可度、医保准入与商业化进展等维度,做深度产品拆解。至此,本系列三篇(行业篇/技术篇/产品篇)全部发布完毕,完整覆盖CDK抑制剂赛道从宏观市场到微观产品的全链条分析。
一、市场竞争格局与市场份额测算
1.2025年主要产品市场份额
根据中国产业洞察网医疗健康研究中心测算,2025年中国CDK抑制剂市场呈现“一超两强、新势力起步”的竞争格局:阿贝西利凭借适应症覆盖最全、辅助治疗先发和医保渠道优势,以约42%的份额位居第一(该产品由礼来研发,中国大陆商业化由信达生物负责);达尔西利依托恒瑞医药的本土渠道能力和医保后价格优势,以约28%的份额位列第二;哌柏西利受原研先发基础与仿制药竞争共同影响,以约23%的份额排名第三;轩悦宁®(吡洛西利)作为国内唯一获批的CDK2/4/6三重抑制剂,上市首年份额约2%,处于商业化起步阶段,但凭借全疗程适应症和差异化机制具备后发潜力;其余约5%由瑞波西利及其他在研/仿制产品构成。
中国产业洞察网医疗健康研究中心认为,轩悦宁®2025年5月才首批适应症获批、当年12月即通过国谈纳入医保,首年即在百亿级CDK市场实现约2%份额,这一开局节奏在国内同代创新药中处于较快水平;随着2026年3月一线适应症落地、医院准入持续下沉,其份额提升斜率有望显著快于已进入稳态的传统品种,短期5%-8%、中期10%-15%的份额可期。
表 4:2025年中国CDK抑制剂市场主要产品市场份额(按终端销售额计)
排名 | 产品名称 | 通用名 | 企业 | 份额 | 核心竞争优势 |
1 | 唯择® | 阿贝西利 | 礼来 | 约42% | 适应症最全,获批辅助治疗,进医保早,渠道覆盖广 |
2 | 艾瑞康® | 达尔西利 | 恒瑞医药 | 约28% | 本土企业渠道能力强,医保后价格优势突出,下沉能力强 |
3 | 爱博新® | 哌柏西利 | 辉瑞 | 约23% | 原研先发优势,医生认知度高,市场基础扎实 |
4 | 轩悦宁® | 吡洛西利 | 轩竹生物 | 约2% | 新一代CDK2/4/6,全疗程适应症,差异化机制,后发潜力大 |
5 | 其他 | - | 其他在研/上市产品 | 约5% | 其他在研产品及仿制药 |
数据来源:中国产业洞察网医疗健康研究中心
2.竞争格局核心特征
中国产业洞察网医疗健康研究中心认为,中国CDK抑制剂市场竞争格局核心特征包括以下三点:
第一,头部集中,三强主导:阿贝西利、达尔西利、哌柏西利三款产品合计占据90%以上的市场份额,市场集中度较高,头部效应明显。
第二,国产替代持续推进:国产产品凭借价格优势、渠道优势与医保政策,市场份额持续提升,原研产品占比逐年下降。
第三,差异化产品突围机会明确:当前前三款均为传统CDK4/6抑制剂,机制同质化较高;以轩悦宁®(吡洛西利)为代表的新一代CDK2/4/6抑制剂,凭借机制差异、全疗程适应症、脑转移优势,有望打破现有格局,实现份额快速提升。
3.轩悦宁®(吡洛西利)的市场空间测算
短期(2026-2027年):轩悦宁®(吡洛西利)依托医保落地与全疗程适应症优势,快速抢占二线、后线市场份额,预计市场份额可提升至5%-8%;
中期(2028-2030年):随着一线认可度提升、真实世界证据积累,轩悦宁®(吡洛西利)份额进一步提升至10%-15%,成为市场第二梯队核心产品;
远期:若辅助适应症成功拓展,患者覆盖范围大幅扩大,轩悦宁®(吡洛西利)有望冲击市场第一梯队。
二、标杆企业研究——轩竹生物科技股份有限公司
1.企业基本概况
轩竹生物科技股份有限公司(股票代码:02575.HK)是四环医药控股集团旗下专注创新药自主研发、生产与商业化的创新制药平台,是一家根植中国、面向全球的创新型生物制药企业。
轩竹生物公司前身为2008年成立的山东轩竹医药;2012年被四环医药全资收购;2018年独立运营;2021年并购大分子公司北京康明百奥;2025年10月在香港联合交易所主板挂牌上市。公司核心聚焦肿瘤、消化系统疾病、非酒精性脂肪性肝炎(NASH)三大重大疾病领域,其中肿瘤靶向治疗是当前核心发力赛道。
作为研发驱动型创新药企,轩竹生物构建了从药物发现、临床开发、注册申报到生产商业化的全产业链能力,依托小分子、生物药、临床开发三大技术平台持续推进管线迭代,是国内少数同时在乳腺癌、肺癌两大实体瘤靶向赛道均有1类创新药上市的本土企业。
轩竹生物公司核心管理层与研发团队产业经验深厚:董事长兼总经理徐艳君为百克生物创始团队成员,从业近30年,曾负责四环医药旗下十余家企业的生产与注册管理;分管临床开发的副总经理王莉为军事医学科学院博士,拥有18年部队三甲医院肿瘤临床经验,曾任职于基石药业、誉衡生物,兼具临床医生视角与创新药开发经验分管商业化与战略的副总裁牛志强拥有逾 20 年医药行业经验,曾任职于阿斯利康、武田制药等跨国药企,在创新药商业化体系搭建、医保准入与市场拓展方面具备全链路实战经验。
轩竹生物公司凭借强劲的研发实力与高成长性,赢得了政府机构、行业权威及资本市场的高度肯定。主要荣誉包括:在国家级认定方面,获评国家知识产权强国建设示范创建对象(2025-2027)、国家知识产权优势企业、博士后科研工作站、国家高新技术企业(双主体);在资本市场方面,荣获中国证券报成长价值金牛奖(2025)、福布斯中国新晋独角兽(2022)、中国独角兽企业;在行业与知识产权方面,位列中国药品研发综合实力100强、最具成长性小分子创新药企业TOP10(2022、2023连续两年),并斩获雄安高价值专利大赛金奖(2024)、海淀高价值专利大赛优胜奖(2025)。
2.研发体系与核心产品管线
轩竹生物公司拥有一体化的新药研发技术平台,覆盖小分子靶向药、抗体药物、抗体偶联药物(ADC)等多种形态,累计获得18项临床试验(IND)批准,十余项在研药物资产稳步推进,形成了“上市一批、临床一批、储备一批”的管线梯队。
肿瘤靶向治疗领域,公司重点布局细胞周期调控、酪氨酸激酶抑制等方向,两款核心产品均已获批上市且处于全球同类领先水平:
(1)乳腺癌赛道:轩悦宁®(吡洛西利片,曾用名吡罗西尼)
全球首款、目前国内唯一获批的CDK2/4/6三重抑制剂,针对HR+/HER2-晚期乳腺癌,于2025年5月首批适应症获批,2026年3月新增一线适应症,成为国内首个覆盖该病种一线、二线、后线全疗程的CDK抑制剂。产品相关临床研究成果发表于《JAMA Oncology》等国际顶级期刊。
(2)肺癌赛道:轩菲宁®(地罗阿克片,曾用名达西替尼)
新一代高选择性ALK酪氨酸激酶抑制剂,针对ALK阳性局部晚期/转移性非小细胞肺癌,于2025年8月获批上市。产品核心优势在于突出的颅内抗肿瘤活性与优异的安全性,Ⅲ期临床数据显示一线治疗中位无进展生存期达29.5个月,颅内客观缓解率达91.7%。
除两款已上市肿瘤产品外,公司另有消化领域1类创新药安奈拉唑钠肠溶片(安久卫®,2023年获批,已纳入国家医保并于2025年成功续约,配套90家分销商、辐射全国2000余家医疗机构),以及处于在研阶段的钇[90Y]微球核素肿瘤治疗产品;后续管线还覆盖PARP、USP1、双抗ADC、溶瘤病毒等前沿靶点,产品矩阵持续夯实。
3.商业化与准入资质建设
依托成熟的商业化体系,公司轩悦宁®(吡洛西利)、轩菲宁®(地罗阿克)两款核心肿瘤产品上市后快速完成全国范围的准入落地。
(1)医保准入:轩悦宁®(吡洛西利)、轩菲宁®(地罗阿克)两款核心产品均已纳入国家基本医疗保险药品目录(乙类),可按医保政策按比例报销,显著降低患者治疗经济负担。
(2)招采挂网:两款产品均已完成全国31个省、自治区、直辖市的药品阳光采购挂网,具备各级医疗机构准入的基础资质,可正常参与医院药品采购与临床使用。
(3)渠道覆盖:同步实现全国31省份双通道药店全覆盖,患者可凭医师处方在定点双通道药店购药并享受医保报销,有效打通了创新药落地“最后一公里”。
(4)学术推广:公司搭建了专业化的肿瘤商业化团队,截至2026年第一季度商业化团队总规模超300人,其中销售团队超200人、肿瘤线销售团队超160人;团队成员实体肿瘤推广经验占比100%,其中乳腺癌领域经验占比90%,80%核心成员具备国内头部药企推广背景,通过合规化学术交流向临床传递循证证据,推动产品的规范化临床应用。
4.行业竞争格局中的差异化定位
结合市场竞争格局,轩竹生物两款核心产品均以差异化创新切入,避开同质化价格竞争,在各自赛道形成了清晰的定位:
(1)CDK抑制剂赛道:以机制升级实现差异化突围,跳出传统靶点的内卷竞争,推动国内CDK抑制剂赛道进入“2/4/6新一代技术”阶段。
(2)ALK抑制剂赛道:以颅内疗效与安全性建立细分优势,精准匹配脑转移患者与老年/基础肺病患者的未满足需求,为ALK阳性肺癌患者提供兼具强效与安全的国产治疗新选择。
整体来看,轩竹生物在乳腺癌、肺癌两大实体瘤靶向赛道均以“差异化创新+本土化运营”为核心策略,避开了成熟靶点的同质化价格战,凭借临床价值优势实现市场突围,是国内肿瘤靶向创新药领域具备增长潜力的代表性企业。
5.企业发展展望
短期来看,轩竹生物公司将持续推进两款核心产品的医保落地与医院准入,扩大临床覆盖范围,同时积累真实世界研究证据,夯实产品循证体系;中长期来看,公司将持续推进后续管线的临床开发,拓展已上市产品的适应症边界,并探索核心产品的海外授权与全球化布局,进一步释放创新药的长期价值。
三、标杆产品深度分析:轩悦宁®(吡洛西利)
(一)产品基本信息
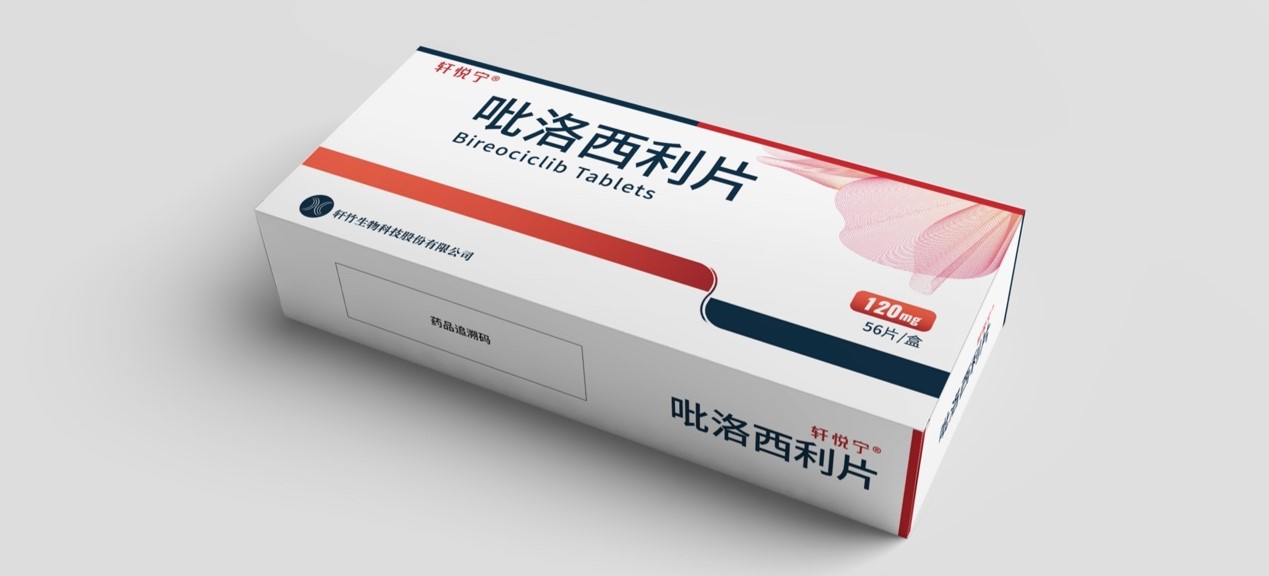
表 5:轩悦宁®(吡洛西利)基础信息
项目 | 具体内容 |
通用名称 | 吡洛西利片 |
商品名称 | 轩悦宁® |
曾用名 | 吡罗西尼 |
药品类别 | 国家1类创新药,细胞周期蛋白依赖性激酶抑制剂 |
作用靶点 | CDK2、CDK4、CDK6(三重靶点协同抑制) |
研发企业 | 轩竹生物科技股份有限公司 |
首批适应症获批 | 2025年5月 |
一线适应症获批 | 2026年3月 |
国家医保纳入 | 2026年1月1日正式执行 |
剂型规格 | 口服片剂 |
数据来源:NMPA药品批准文件、国家医保局目录公示、轩竹生物官方公告
(二)核心作用机制与技术差异化
轩悦宁®(吡洛西利,曾用名:吡罗西尼)的核心差异化在于CDK2/4/6三重抑制的创新机制,具体体现在三个层面:
一是强效抑瘤,同时抑制CDK4/6主导的G1期进展与CDK2主导的S期进程,更全面地阻滞肿瘤细胞周期,抑制增殖效果更强。
二是延缓耐药,阻断CDK2介导的代偿激活通路,从机制上减少获得性耐药的发生,延长患者的持续获益时间。
三是安全优化,对CDK6抑制作用温和,显著降低血液学毒性;激酶选择性高,脱靶不良反应少,整体耐受性更优,适合长期慢病管理。
(三)核心临床循证证据体系
轩悦宁®(吡洛西利)所有获批适应症均基于高质量的中国人群Ⅲ期临床研究,循证证据扎实,研究成果发表于国际顶级期刊与学术大会。
1.BRIGHT-2研究:二线联合氟维司群
(1)研究设计
多中心、随机、双盲、安慰剂对照Ⅲ期临床研究,由中国医学科学院肿瘤医院徐兵河院士牵头,全国64家中心参与,纳入既往内分泌治疗进展的HR+/HER2-晚期乳腺癌患者。最终分析结果发表于《JAMA Oncology》。
(2)入组人群特征
更贴合中国临床实践,约55%患者伴内脏转移,包含绝经前/围绝经期、原发性内分泌耐药等难治人群。
(3)核心疗效数据
- 独立评审委员会(BICR)评估中位无进展生存期(mPFS):轩悦宁®(吡洛西利)联合组17.5个月,对照组7.3个月,疾病进展风险降低53.8%(HR=0.46,P<0.001)(来源:BRIGHT-2研究,《JAMA Oncology》2025);
- 客观缓解率(ORR):轩悦宁®(吡洛西利)联合组显著优于对照组,肿瘤缩瘤更显著,缓解持续时间更长;
- 亚组获益:全人群一致获益,其中单纯骨转移患者疾病进展风险降低82%,绝经前/围绝经期患者获益趋势尤为突出(来源:BRIGHT-2研究亚组分析)。得注意的是,BRIGHT-2 研究入组人群中包含了一定比例的绝经前及围绝经期患者,这与中国乳腺癌发病年轻化的流行病学特征高度契合。由于中国绝经前 HR+/HER2 - 晚期乳腺癌患者占比远高于西方人群,专门针对该人群的循证证据具有重要的本土临床价值。BRIGHT-2 研究纳入绝经前 / 围绝经期人群并观察到获益趋势,意味着轩悦宁®(吡洛西利)联合氟维司群方案在中国年轻乳腺癌患者中具备应用潜力,弥补了传统 CDK4/6 抑制剂在该细分人群中国循证数据相对不足的短板。从机制层面看,CDK2/4/6 三重抑制的作用靶点位于肿瘤细胞周期通路,不受患者绝经状态影响;且其血液学毒性相对温和、长期用药耐受性好,对于预期生存期长、需要长期规律用药的年轻患者而言,依从性优势更为突出。随着后续专门针对绝经前人群的亚组数据进一步成熟,轩悦宁®(吡洛西利)在该细分领域的临床价值有望得到更充分的验证。
中国产业洞察网医疗健康研究中心对比同类二线Ⅲ期数据认为,传统CDK4/6抑制剂联合氟维司群二线mPFS多在11-16个月区间,轩悦宁®(吡洛西利)17.5个月处于该适应症领域的较优水平,且试验人群中55%伴内脏转移、纳入绝经前/原发耐药人群,数据更贴近中国真实临床。
(4)脑转移探索性数据
研究显示,轩悦宁®(吡洛西利)可降低患者脑转移发生风险达83.3%,为脑转移高风险人群提供了新的治疗选择(来源:BRIGHT-2研究探索性分析)。
(5)安全性
轩悦宁®(吡洛西利)整体耐受性良好,不良事件以1-2级腹泻、中性粒细胞减少为主,多发生于治疗早期,可通过剂量调整有效管理,无蓄积毒性;因不良事件停药率低,长期用药依从性好。
2.BRIGHT-3研究:一线联合芳香化酶抑制剂
(1)研究设计
在中国58家中心开展的随机、双盲、安慰剂对照Ⅲ期临床研究,评估轩悦宁®(吡洛西利)联合来曲唑/阿那曲唑一线治疗HR+/HER2-晚期乳腺癌的疗效与安全性。数据于2025年欧洲肿瘤内科学会(ESMO)年会公布。
(2)核心疗效数据
- 客观缓解率(ORR):意向治疗人群达63.5%,显著优于对照组42.5%;可测量病灶患者ORR达67.6%,该ORR水平在已公开的CDK抑制剂一线Ⅲ期临床研究中处于同类最高;
- 无进展生存期:中位随访20.7个月,试验组中位PFS尚未达到,对照组18.43个月,疾病进展或死亡风险降低47%(HR=0.53);两年PFS率超60%(来源:2025 ESMO年会官方摘要);
- 难治亚组:肝转移患者疾病进展风险降低64%,内脏转移人群获益显著。
(3)注册进展
基于该研究数据,NMPA于2026年3月正式批准轩悦宁®(吡洛西利)联合AI一线适应症,使其成为国内首个覆盖该病种全疗程(一线至后线)的CDK抑制剂(来源:NMPA2026年3月药品批准公告)。
3.单药后线治疗研究
(1)获批适应症
用于既往在转移性阶段接受过至少两种内分泌治疗和一种化疗后出现疾病进展的HR+/HER2-局部晚期或转移性乳腺癌患者,轩悦宁®(吡洛西利)为多线治疗失败人群提供了明确的口服靶向单药治疗选择。
(2)临床价值
轩悦宁®(吡洛西利)是目前国内唯一获批单药适应症的CDK抑制剂,填补了多线治疗失败后缺少靶向单药可用的临床空白,为体质较弱、不耐受化疗或不愿接受化疗的患者提供了“去化疗”的治疗路径,有助于在控制疾病的同时改善生活质量。
(3)核心数据
临床研究数据显示,单药治疗中位无进展生存期11个月,中位总生存期29个月,客观缓解率29.8%;在内脏转移亚组中客观缓解率为27%,肝转移亚组客观缓解率为22.7%,显示出轩悦宁®(吡洛西利)对难治人群的疾病控制能力和临床获益。中国产业洞察网医疗健康研究中心认为,目前国内已上市CDK抑制剂中仅吡洛西利拥有单药后线适应症,该mPFS 11个月、mOS 29个月的组合在多线失败人群中属于稀缺的口服靶向选择,填补了传统方案只能化疗的空白。
整体看,轩悦宁®(吡洛西利)单药方案兼具疗效、安全性和口服便利性,为后线多线失败患者提供了新的治疗选择。
4.突变亚组探索性分析
临床研究探索性分析显示,轩悦宁®(吡洛西利)对携带TP53、ESR1、PIK3CA等常见耐药突变的患者均能带来显著PFS获益,疾病进展风险分别降低62%、56%、50%,精准覆盖高频耐药突变人群,为传统CDK4/6抑制剂耐药后的治疗提供了新的循证思路。
(四)全病程临床场景适配
凭借三项获批适应症与差异化机制,轩悦宁®(吡洛西利)可完整覆盖HR+/HER2-晚期乳腺癌全疗程治疗:
(1) 一线初治:轩悦宁®(吡洛西利)联合芳香化酶抑制剂,高效缩瘤、延缓进展,适配长期慢病管理需求;
(2) 内分泌进展二线:轩悦宁®(吡洛西利)联合氟维司群,显著延长无进展生存期,是标准二线方案;
(3) 耐药后场景:轩悦宁®(吡洛西利)三重靶点机制对传统CDK4/6耐药人群具备潜在临床价值,提供新的治疗思路;
(4) 多线后线:轩悦宁®(吡洛西利)单药治疗为多线失败、体弱患者提供去化疗的口服方案;
(5) 特殊人群:脑转移高风险、骨转移、肝转移、绝经前等人群均有明确获益证据,轩悦宁®(吡洛西利)适配复杂临床场景。
(五)指南与学术认可度
1.指南收录
2026版CSCO乳腺癌诊疗指南首次新增CDK2/4/6抑制剂类别并收录轩悦宁®(吡洛西利),是目前唯一进入医保目录的该类产品;CBCS指南明确其符合循证标准与用药原则(来源:《CSCO乳腺癌诊疗指南2026版》)。
此外,轩悦宁®(吡洛西利)已纳入国家卫健委《新型抗肿瘤药物临床应用指导原则(2025年版)》,并获中国抗癌协会乳腺癌专业委员会CACA指南2025列为HR+/HER2-晚期乳腺癌优选方案;CSCO 2026指南对其一线/二线推荐等级为1A类,是目前推荐等级最高的国产CDK类创新药之一。
2.学术认可
BRIGHT系列研究成果先后登上ESMO、SABCS等国际顶级学术会议,发表于《JAMA Oncology》《Cancer Communications》《Nature Communications》等国际顶级期刊,得到全球学术界的认可。
3.临床价值
轩悦宁®(吡洛西利)作为国产创新药的代表,其全疗程覆盖、中国人群数据、差异化机制的特点,高度贴合国内临床诊疗需求,具备很高的临床应用价值。
图 8:轩悦宁®相关研究发表期刊示例图
(六)准入资质与商业化进展
1.医保资质
轩悦宁®(吡洛西利)已纳入国家基本医疗保险药品目录(乙类),限符合获批适应症的患者使用,按医保政策比例报销,大幅降低患者治疗经济负担(来源:国家医保局2025年药品目录调整公告)。
2.招采挂网
轩悦宁®(吡洛西利)已完成全国31个省(自治区、直辖市)药品阳光采购挂网,具备各级医疗机构准入基础资质。
3.渠道覆盖
轩悦宁®(吡洛西利)实现全国31省份双通道药店全覆盖,患者可凭医师处方在定点双通道药店购药并享受医保报销,用药便利性高。
截至2026年上半年,轩悦宁®(吡洛西利)已在全国各省级阳光采购平台完成挂网,医院端准入速度在同批上市的国产创新肿瘤药中位居前列(来源:轩竹生物商业化进展公开披露)。
4.学术推广
依托轩竹生物超300人规模、肿瘤线占比超八成的成熟肿瘤化学术推广团队,通过院内学术交流、区域专家研讨、临床经验分享等合规形式,持续向临床传递循证证据与规范用药信息。
(七)产品核心价值与竞争壁垒总结
轩悦宁®(吡洛西利)作为新一代CDK抑制剂标杆产品,围绕机制、适应症、特殊人群和安全性形成四大核心竞争壁垒:
一是机制代际优势,轩悦宁®(吡洛西利)作为全球首款CDK2/4/6三重抑制剂,从源头覆盖CDK2介导的代偿通路,延缓耐药并实现技术升级;
二是全疗程覆盖优势,轩悦宁®(吡洛西利)为唯一同时拥有一线、二线及后线单药三项适应症的CDK抑制剂,适应症覆盖线数较多,同时也是国内目前唯一获批单药用于复发或转移性乳腺癌的CDK抑制剂;
三是特殊人群获益优势,轩悦宁®(吡洛西利)在脑转移、骨转移、肝转移及绝经前等难治人群中数据突出,填补临床空白;
四是安全耐受优势,轩悦宁®(吡洛西利)血液学毒性低、不良反应轻且可控,更适配晚期乳腺癌慢病化长期用药需求。
中国产业洞察网医疗健康研究中心认为,整体看,轩悦宁®(吡洛西利)上述壁垒共同构成其差异化竞争基础,也为其后续市场放量提供支撑。
四、医保支付环境与商业落地逻辑
(一)国家医保谈判对赛道的重塑作用
国家医保目录动态调整是创新药快速放量的核心催化剂。CDK抑制剂作为高价值肿瘤靶向药,医保纳入前后的市场渗透率差异显著:
(1)纳入前:月治疗费用高,仅少数经济条件较好的患者可及,渗透率集中在头部三甲医院;
(2)纳入后:患者自付费用下降80%以上,可及性大幅提升,推动产品快速向地市级、县级医院下沉,实现患者覆盖面的指数级增长(来源:国家医保局医保目录调整成效评估报告)。
(二)轩悦宁®的医保准入节奏
轩悦宁®(吡洛西利)实现了“上市当年即入保”的高效节奏,2025年5月获批,2025年底通过国家医保谈判,2026年1月正式执行,大幅缩短了从获批到患者可及的周期。
轩悦宁®(吡洛西利)高效准入的核心原因:一是产品差异化明确,临床价值突出,具备充分的循证证据;二是商业化团队前置布局医保筹备,临床阶段同步启动药物经济学研究,申报材料准备充分。
(三)双通道政策的渠道价值
国家医保双通道政策,让肿瘤创新药可以在定点零售药店享受医保报销,有效解决了医院进药周期长、药占比考核限制等痛点,成为创新药快速落地的核心渠道。
轩悦宁®(吡洛西利)已实现全国31省份双通道药店全覆盖,确保医保落地后患者能够第一时间用上药,大幅提升了产品的可及性与放量速度。
五、研究结论
一是赛道长期向好,中国HR+/HER2-晚期乳腺癌患者基数庞大,CDK抑制剂作为标准治疗药物,市场规模仍将持续增长,叠加产品迭代与适应症拓展,赛道具备长期投资价值。
二是技术升级明确,传统CDK4/6抑制剂已无法完全满足临床需求,CDK2/4/6多靶点抑制是下一代核心技术路线,能够解决耐药、后线治疗、脑转移等核心痛点,是行业升级的主流方向。
三是标杆产品价值突出,轩竹生物轩悦宁®(吡洛西利,曾用名吡罗西尼)作为国内首款获批的CDK2/4/6抑制剂,拥有扎实的中国人群循证证据、全疗程适应症覆盖、突出的脑转移获益与更优的安全性,差异化优势显著;且已成功纳入国家医保,完成全国31省招采挂网与双通道覆盖,具备快速放量的基础,是赛道中最具增长潜力的国产创新产品之一。
四是竞争核心转向价值,未来CDK抑制剂的竞争不再是价格竞争,而是临床价值的竞争。机制创新、适应症广度、特殊人群获益、真实世界证据厚度,将决定产品的长期市场地位。